


Стейблкоин при высокой инфляции: как снизить зависимость от местной валюты
Простыми словами
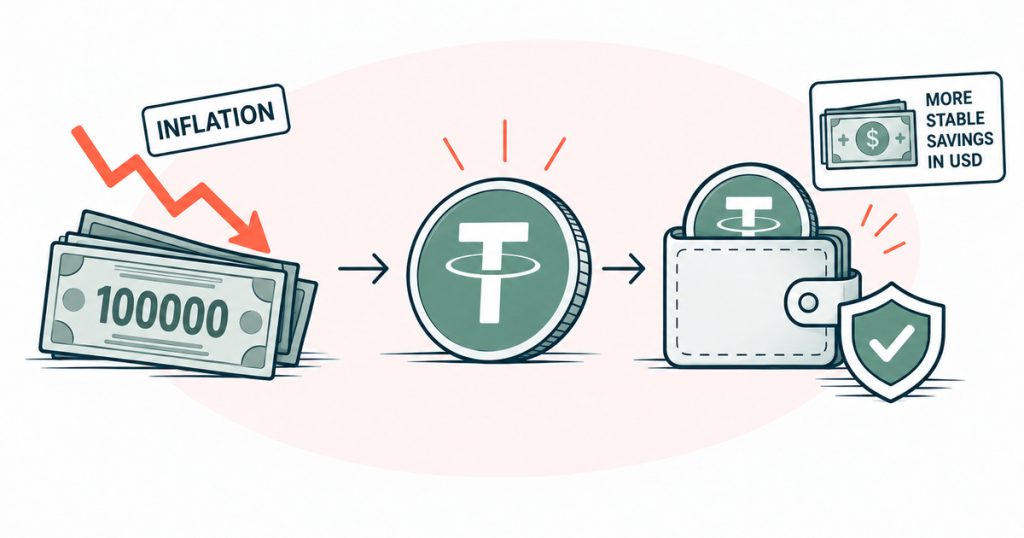
Долларовый стейблкоин может дать экспозицию к доллару и тем самым снизить зависимость сбережений от курса местной валюты. Но это не банковский долларовый вклад и не гарантия сохранения покупательной способности. Результат зависит от устойчивости привязки, эмитента, резервов, условий погашения, выбранной сети, способа хранения, комиссий, налогов и возможности обменять токен обратно на деньги. Порядок простой — купить стейблкоин → перенести в свой кошелёк → хранить безопасно, — но риски здесь важнее удобства, и о них честно ниже.
Глубже
Почему стейблкоин, и когда он подходит
Обычная криптовалюта сильно скачет в цене, а стейблкоин стремится держать один ориентир — обычно доллар (что это и как устроено — что такое стейблкоин). Для человека, у которого дешевеет местная валюта, это способ привязать часть сбережений к доллару, не открывая валютный счёт в банке. Слово «стремится» здесь ключевое: привязку он не гарантирует.
Подходит, если цель — снизить зависимость от местной валюты, а не заработать: стейблкоин сам по себе не приносит дохода, он лишь держит долларовый ориентир. Самые распространённые — USDT и USDC; у них разные эмитенты и разная прозрачность резервов.
Как это сделать
- Купите стейблкоин. Через обычную биржу с картой или P2P — общий порядок в как купить криптовалюту. Сеть выбирайте сразу и осознанно (см. риски ниже).
- Решите, где хранить, и перенесите при необходимости. Держать крупное на бирже надолго — значит доверять контроль площадке. Свой кошелёк даёт контроль над ключами, но переносит на вас ответственность за резервную копию и переводы. Как завести кошелёк и сравнить варианты — как хранить криптовалюту.
- Храните безопасно. В классическом кошельке восстановление держится на seed-фразе (что такое seed-фраза) — её никому не показывайте; у других моделей могут быть иные способы доступа. Для длительного хранения выберите модель, риски которой вам понятны.
Честно про риски
- Это не «вклад под процент». Стейблкоин лишь держит долларовый ориентир; сам по себе он не приносит дохода, а обещания «доходности на стейблах» — отдельный риск, не часть хранения.
- Привязка может сорваться. Даже крупные стейблкоины переживали кратковременный отрыв от доллара — что это и чем временный случай отличается от смертельного, в что такое депег.
- Надёжность — не только резервы. Резервы важны (что такое резервы), но значение имеют и юридические права держателя, порядок и возможность погашения, ликвидность, банк-кастодиан и операционная устойчивость эмитента.
- За фиатным стейблкоином стоит компания, которая технически может заблокировать адрес или заморозить средства в предусмотренных правилами и законом случаях. Это иной набор рисков, чем у банка, а не «отсутствие рисков».
- Курс доллара к вашей валюте тоже меняется, и сам доллар подвержен инфляции — стейблкоин снижает зависимость от местной валюты, но не делает сумму «больше» и не гарантирует покупательную способность.
- Хранение не «автоматически безопаснее» в холодном кошельке. Аппаратный кошелёк снижает риск удалённой кражи ключа, но не защищает от депега, блокировки эмитентом, ошибки адреса или сети, потери резервной копии. Self-custody меняет риск площадки на риск самостоятельного управления ключами.
- Налоги и вывод. Покупка, обмен и вывод зависят от доступных регулируемых сервисов и правил вашей страны; продажа или обмен могут иметь налоговые последствия — как разобраться с налогами на криптовалюту.
- Скам целится в новичка именно на входе (поддельные сайты, «выгодный курс») — фишинг и скам.