Стейблкоин при высокой инфляции — как снизить зависимость от местной валюты
Зачем при высокой инфляции держат сбережения в долларах
Инфляция — это рост цен, из-за которого на ту же сумму со временем можно купить меньше. В начале года зарплаты хватает на полную тележку продуктов, а через год те же деньги покупают заметно меньше, хотя всё это время лежали на месте. Чем быстрее растут цены, тем быстрее тают сбережения в местной валюте.
Поэтому люди переводят часть денег в более устойчивую валюту, обычно в доллар США. Домохозяйства и компании уходят в доллары, чтобы защититься от инфляции и обесценивания местной валюты, и стейблкоины этот переход усиливают1. У доллара тоже есть инфляция, только обычно куда меньше. В 2023 году цены в США выросли на 3,4%2. В Аргентине за тот же год они выросли на 211,4%3.
Купить наличные доллары или открыть валютный счёт удаётся не везде и не всегда. Там, где доллары достать трудно, их место часто занимает долларовый стейблкоин, так берегут сбережения многие жители Нигерии и Аргентины.
Стейблкоин покупают за местную валюту и держат в криптокошельке, то есть в приложении, которое хранит ваш секретный ключ и показывает, сколько у вас криптовалюты. Как стейблкоин держит цену около доллара и чем обеспечен, объясняет статья что такое стейблкоин.
Сбережения в стейблкоине не растут. Сколько долларов вы перевели, примерно столько и останется, за вычетом комиссий, поэтому это способ хранить деньги в долларах, и заработка он не обещает. Какую часть сбережений переводить, зависит от ваших расходов, правил страны и того, насколько понятны вам риски ниже. Общего для всех ответа нет.
Как перевести часть сбережений в стейблкоин по шагам
- Узнайте, разрешено ли в вашей стране покупать и продавать криптовалюту и через каких посредников это делают ⚖️. Правила по странам разбирают страницы криптовалюта в Аргентине, криптовалюта в Бразилии и криптовалюта в Казахстане.
- Заранее найдите, где будете продавать стейблкоин за местную валюту: на бирже или через P2P, то есть напрямую другому человеку на площадке, которая придерживает криптовалюту до оплаты. Продажу и вывод денег на карту по шагам описывает гайд как продать и вывести криптовалюту, а выбрать площадку помогает выбор биржи или обменника.
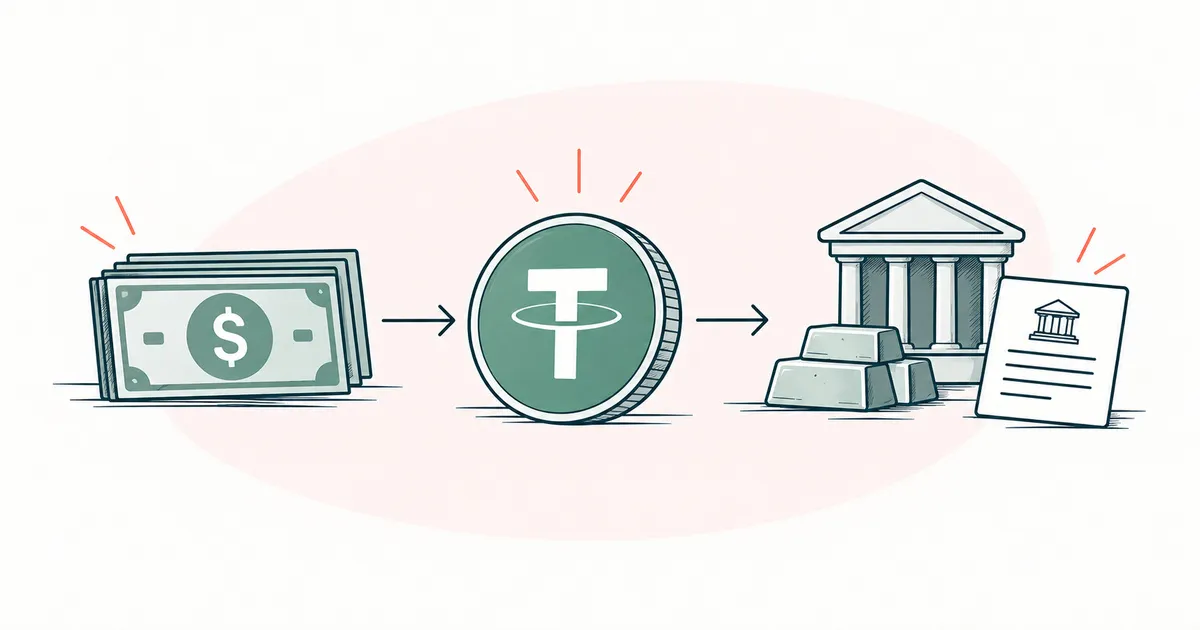
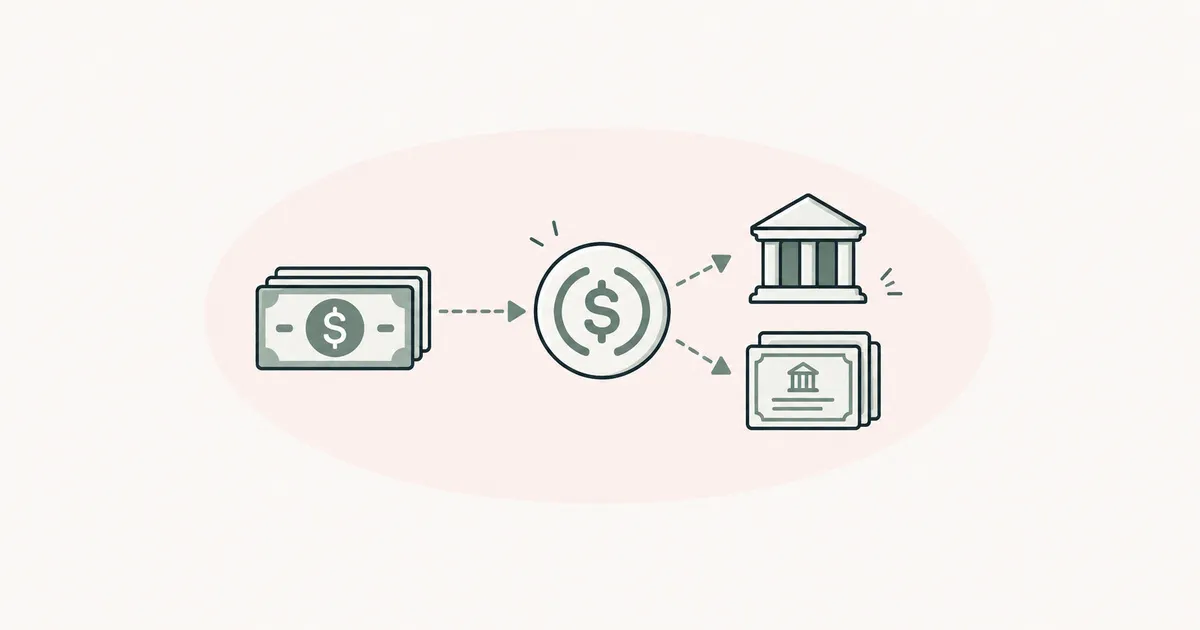
- Выберите стейблкоин и сеть, то есть общую систему, в которой записываются переводы. Один и тот же стейблкоин ходит по разным сетям, например USDT есть в Tron и в Ethereum. Берите сеть, которую принимает площадка из второго шага, ведь перевод не в ту сеть бывает трудно вернуть (как отправить USDT). Кто выпускает USDT и USDC и чем они обеспечены, рассказывают их профили.
- Купите сначала небольшую сумму. Покупку с карты или через P2P разбирает гайд как купить криптовалюту. Расходы складываются из комиссии площадки, разницы между ценой покупки и продажи и комиссии сети. где посмотреть: страница комиссий выбранной площадки и окно подтверждения перевода в кошельке
- Стейблкоин, который откладываете, переведите в свой кошелёк (как хранить криптовалюту). На бирже оставьте только то, что скоро продадите или обменяете.
- Подготовьте кошелёк к переводам. Доступ к нему держится на seed-фразе, наборе из 12 или 24 слов, которую никому не показывают (что такое seed-фраза). Для перевода обычно нужно немного монеты сети, то есть её собственной криптовалюты для комиссии, например TRX в сети Tron. Снизить комиссию или заплатить её самим стейблкоином помогают некоторые способы и приложения (о комиссии сети).
- Проверьте обратный путь. Продайте небольшую часть за местную валюту и выведите деньги на свой счёт или карту, чтобы узнать реальный курс и сроки до того, как сбережения понадобятся.
Чем стейблкоин отличается от наличных долларов и вклада
| Наличные | Вклад | Стейблкоин | |
|---|---|---|---|
| Нужен счёт в банке? | нет | да | нет |
| Приносит процент? | нет | да | нет1 |
| Застрахован государством? | нет | иногда2 | нет3 |
| Можно отправить в другую страну за минуты? | нет | иногда | да |
| Может ли кто-то заблокировать деньги? | нет | да | да4 |
- Процент платят сервисы, которым вы отдаёте стейблкоин, и у них свои риски. ↩
- Зависит от страны и суммы вклада ⚖️. ↩
- Государственное страхование вкладов на стейблкоины не распространяется ⚖️. Если компания-эмитент, которая выпускает токен, или биржа разорится, государство эти деньги не вернёт. ↩
- Эмитент вправе заморозить токены. ↩
Риски сбережений в стейблкоине
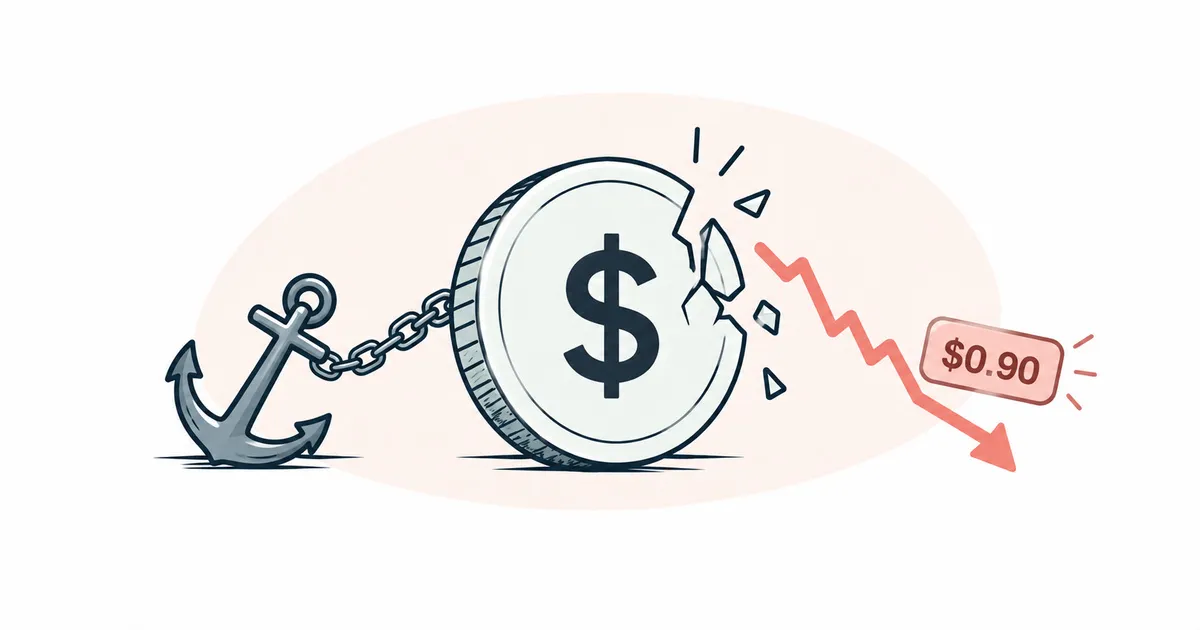
Привязка к доллару может сорваться у любого стейблкоина, то есть его цена может заметно уйти от доллара (это называют депегом). Вернётся ли цена, зависит от того, что стоит за токеном. Как это бывает и что делать держателю, разбирает статья что такое депег, а состав резервов и право обмена у эмитента объясняет статья что такое резервы.
Эмитент может заморозить токены на конкретном адресе (номере вашего «счёта» в сети), и перевести их станет нельзя. По своим правилам Tether может замораживать, сжигать и блокировать переводы своих токенов, в том числе по запросу правоохранительных органов ⚖️4. Circle в августе 2022 года заморозила USDC на адресах, попавших под санкции США ⚖️5. Поэтому стейблкоин для сбережений покупайте на легальной площадке, а у частного лица, например в P2P-сделке, — только через площадку с защитой сделки. Свой кошелёк убирает риски биржи, при этом от срыва привязки и от заморозки он не защищает.
Продают стейблкоин по цене площадки, и в некоторых странах он стоит там дороже или дешевле доллара, а комиссии при покупке и продаже съедают часть выгоды1. Перед продажей сравните цену на площадке с курсом доллара.
Облагаются ли налогом покупка, обмен и продажа стейблкоина и нужно ли декларировать сами сбережения, решают правила вашей страны ⚖️. Как разобраться в них по шагам, объясняет гайд налоги на криптовалюту, а законы отдельных стран описаны на страновых страницах из первого шага.
В чём подвох, если доход на стейблкоине в DeFi выше банковского?
За процент вы берёте на себя риски, которых у застрахованного банковского вклада нет. В DeFi, то есть в программах внутри сети, которые работают без банка, стейблкоины вносят в общий фонд, другие пользователи берут их оттуда в долг, а внёсшие получают доход. Ставка растёт, когда занять стейблкоины хотят многие, и меняется постоянно.
Ошибка в программе или срыв привязки может стоить вклада, и вернуть деньги тогда может только сам сервис, если решит возместить потери.
Высокая ставка без понятного источника дохода — тревожный знак. В 2022 году держателям стейблкоина UST обещали якобы безрисковые 19,5% годовых, а в мае того же года UST потерял привязку к доллару6. Если пробуете DeFi, вносите туда небольшую часть сбережений, которую готовы потерять, и выбирайте сервисы, которые работают давно и широко известны.
Глубже — цифры по странам, законы о страховке, сервисы DeFi
В Нигерии к стейблкоинам людей привели резкое падение курса найры, высокая инфляция и трудности с покупкой иностранной валюты9. В Аргентине в 2024 году на стейблкоины приходилось 61,8% криптовалютных операций, а сбережения хранили в наличных долларах по неофициальному курсу («голубой доллар») и в стейблкоинах10.
Что государственная страховка вкладов на стейблкоин не распространяется, в ЕС прямо записано в регламенте MiCA11. В США по правилам к закону GENIUS Act, которые предложила Федеральная корпорация по страхованию вкладов (FDIC), застрахован эмитент, если его резервы лежат в застрахованном банке, а держатель токена нет12. Фонды и страховки бирж, например фонд SAFU у Binance или полис Coinbase на случай кражи из её хранилищ, защищают саму компанию от взлома, страховкой вкладов они не являются13.
Так устроены, например, сервисы DeFi Aave14 и Compound15.