Stablecoins con inflación alta — cómo reducir la dependencia de tu moneda local
Por qué se guardan ahorros en dólares cuando la inflación es alta
La inflación es la subida de precios que hace que con la misma suma, con el tiempo, se compre menos. A principios de año el sueldo alcanza para llenar el carrito del supermercado, y un año después ese mismo dinero compra bastante menos, aunque no se haya movido de su lugar. Cuanto más rápido suben los precios, más rápido se achican los ahorros en moneda local.
Por eso la gente pasa parte de su dinero a una moneda más estable, normalmente el dólar estadounidense. Hogares y empresas se pasan al dólar para protegerse de la inflación y de la depreciación de la moneda local, y las stablecoins refuerzan ese movimiento1. El dólar también tiene inflación, solo que por lo general mucho menor. En 2023 los precios en Estados Unidos subieron un 3,4 %2. En Argentina, ese mismo año, subieron un 211,4 %3.
Comprar dólares en efectivo o abrir una cuenta en dólares no se puede en todas partes ni en todo momento. Donde conseguir dólares es difícil, muchas veces su lugar lo ocupa una stablecoin en dólares. Así protegen sus ahorros muchos habitantes de Nigeria y de Argentina.
La stablecoin se compra con moneda local y se guarda en una billetera cripto, es decir, una app que guarda tu clave secreta y muestra cuánta cripto tienes. Cómo mantiene la stablecoin su precio cerca del dólar y qué la respalda lo explica el artículo qué es una stablecoin.
Los ahorros en una stablecoin no crecen. Los dólares que pasaste son, más o menos, los que quedan, descontadas las comisiones, así que es una forma de guardar dinero en dólares y no promete ganancias. Qué parte de tus ahorros conviene pasar depende de tus gastos, de las normas de tu país y de qué tan claros te resulten los riesgos que se describen más abajo. No hay una respuesta que sirva para todos.
Cómo pasar parte de tus ahorros a una stablecoin, paso a paso
- Averigua si en tu país está permitido comprar y vender cripto y a través de qué intermediarios se hace ⚖️. Las reglas de cada país las explican las páginas criptomonedas en Argentina, criptomonedas en Brasil y criptomoneda en Kazajistán.
- Busca de antemano dónde vas a vender la stablecoin por moneda local: en un exchange o por P2P, es decir, directamente a otra persona en una plataforma que retiene la cripto hasta que llega el pago. La venta y el retiro del dinero a tu tarjeta, paso a paso, los describe la guía cómo vender y retirar criptomonedas, y para elegir la plataforma te ayuda cómo elegir un exchange o un servicio de intercambio.
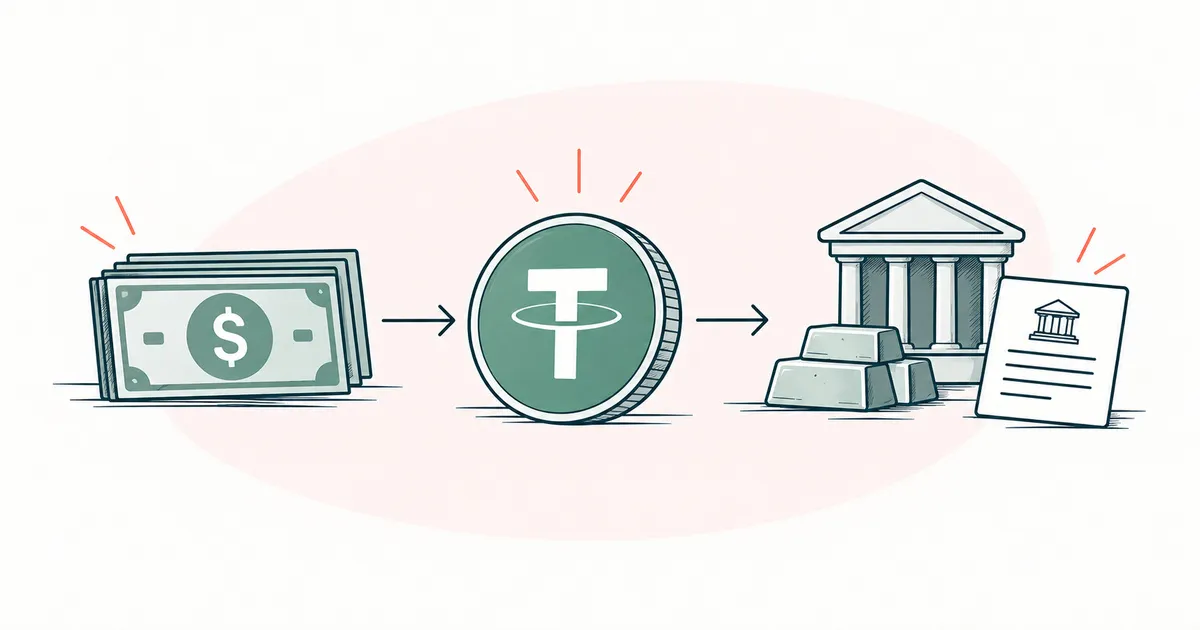
- Elige la stablecoin y la red, es decir, el sistema común donde se registran las transferencias. La misma stablecoin circula por varias redes: USDT, por ejemplo, existe en Tron y en Ethereum. Elige la red que acepta la plataforma del segundo paso, porque una transferencia enviada a la red equivocada puede ser difícil de recuperar (cómo enviar USDT). Quién emite USDT y USDC y qué los respalda lo cuentan sus perfiles.
- Compra primero una suma pequeña. La compra con tarjeta o por P2P la explica la guía cómo comprar criptomonedas. Los costos suman la comisión de la plataforma, la diferencia entre el precio de compra y el de venta y la comisión de la red. dónde consultar: la página de comisiones de la plataforma elegida y la ventana de confirmación de la transferencia en la billetera
- La stablecoin que vas a ahorrar pásala a tu propia billetera (cómo guardar criptomonedas). En el exchange deja solo lo que vayas a vender o cambiar pronto.
- Prepara la billetera para hacer transferencias. El acceso a ella depende de la frase semilla, un conjunto de 12 o 24 palabras que no se le muestra a nadie (qué es una frase semilla). Para transferir normalmente necesitas un poco de la moneda de la red, es decir, su cripto propia para pagar la comisión, por ejemplo TRX en la red Tron. Algunos métodos y apps ayudan a bajar la comisión o a pagarla con la misma stablecoin (sobre la comisión de red).
- Prueba el camino de vuelta. Vende una parte pequeña por moneda local y retira el dinero a tu cuenta o tarjeta, para conocer el tipo de cambio real y los plazos antes de que necesites los ahorros.
En qué se diferencia una stablecoin de los dólares en efectivo y de un depósito
| Efectivo | Depósito | Stablecoin | |
|---|---|---|---|
| ¿Hace falta cuenta bancaria? | no | sí | no |
| ¿Paga intereses? | no | sí | no1 |
| ¿Lo asegura el Estado? | no | a veces2 | no3 |
| ¿Se puede enviar a otro país en minutos? | no | a veces | sí |
| ¿Alguien puede bloquear el dinero? | no | sí | sí4 |
- Los intereses los pagan los servicios a los que entregas la stablecoin, y esos servicios tienen sus propios riesgos. ↩
- Depende del país y del monto del depósito ⚖️. ↩
- El seguro estatal de depósitos no cubre las stablecoins ⚖️. Si quiebra la empresa emisora que emite el token o el exchange, el Estado no devolverá ese dinero. ↩
- El emisor tiene derecho a congelar los tokens. ↩
Riesgos de ahorrar en una stablecoin
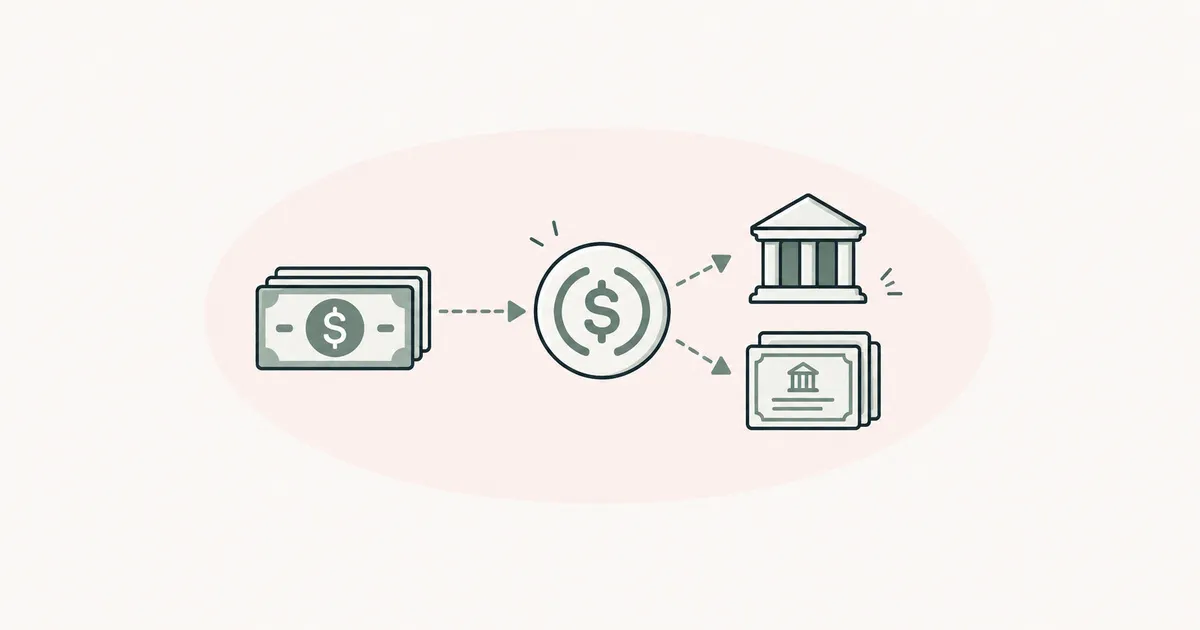
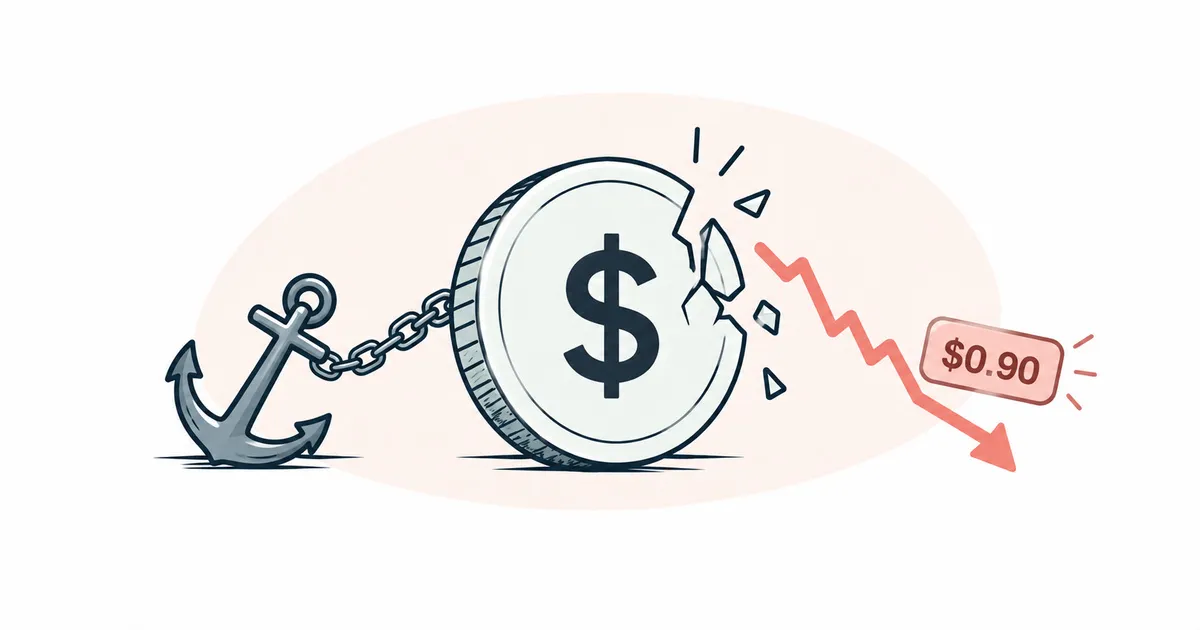
La paridad con el dólar puede romperse en cualquier stablecoin, es decir, su precio puede alejarse bastante del dólar (a esto se le llama depeg). Que el precio vuelva o no depende de lo que haya detrás del token. Cómo pasa y qué puede hacer quien la tiene lo explica el artículo qué es un depeg, y la composición de las reservas y el derecho a canjear la stablecoin con el emisor los explica el artículo qué son las reservas.
El emisor puede congelar los tokens en una dirección concreta (el número de tu «cuenta» en la red), y entonces ya no se pueden transferir. Según sus propias reglas, Tether puede congelar, quemar y bloquear transferencias de sus tokens, también a pedido de las autoridades policiales ⚖️4. En agosto de 2022, Circle congeló USDC en direcciones alcanzadas por sanciones de Estados Unidos ⚖️5. Por eso compra la stablecoin para tus ahorros en una plataforma legal, y si se la compras a un particular, por ejemplo en una operación P2P, hazlo solo a través de una plataforma que proteja la operación. Tu propia billetera elimina los riesgos del exchange, aunque no te protege de que se rompa la paridad ni de un congelamiento.
La stablecoin se vende al precio de la plataforma, y en algunos países allí vale más o menos que un dólar, mientras que las comisiones de compra y venta se comen parte de la ventaja1. Antes de vender, compara el precio en la plataforma con el tipo de cambio del dólar.
Si comprar, cambiar y vender una stablecoin paga impuestos y si hay que declarar los propios ahorros lo decide la normativa de tu país ⚖️. Cómo entenderlas paso a paso lo explica la guía impuestos sobre las criptomonedas, y las leyes de cada país están en las páginas de países del primer paso.
¿Dónde está la trampa si DeFi paga por una stablecoin más que el banco?
A cambio de ese interés asumes riesgos que un depósito bancario asegurado no tiene. En DeFi, es decir, en programas dentro de la red que funcionan sin banco, las stablecoins se aportan a un fondo común, otros usuarios las toman prestadas de allí y quienes las aportaron reciben un ingreso. La tasa sube cuando mucha gente quiere pedir stablecoins prestadas y cambia todo el tiempo.
Un error en el programa o una ruptura de la paridad pueden costarte lo que aportaste, y en ese caso solo el propio servicio podría devolverte el dinero, si decide compensar las pérdidas.
Una tasa alta sin una fuente de ingresos clara es una señal de alarma. En 2022 a quienes tenían la stablecoin UST les prometían un supuesto 19,5 % anual sin riesgo, y en mayo de ese mismo año UST perdió su paridad con el dólar6. Si pruebas DeFi, pon allí una parte pequeña de tus ahorros que estés dispuesto a perder y elige servicios que funcionan desde hace años y son ampliamente conocidos.
Más detalles sobre las cifras por país, los seguros de depósitos y los servicios DeFi
En Nigeria, lo que llevó a la gente a las stablecoins fue la fuerte caída de la naira, la inflación alta y las dificultades para comprar moneda extranjera9. En Argentina, en 2024 las stablecoins representaban el 61,8 % de las operaciones con cripto, y los ahorros se guardaban en dólares en efectivo al tipo de cambio informal (el «dólar blue») y en stablecoins10.
En la Unión Europea, el reglamento MiCA establece expresamente que las stablecoins quedan fuera del seguro estatal de depósitos11. En Estados Unidos, según las reglas para la ley GENIUS Act que propuso la Corporación Federal de Seguro de Depósitos (FDIC), el asegurado es el emisor, si sus reservas están en un banco asegurado, y quien tiene el token no lo está12. Los fondos y seguros de los exchanges, como el fondo SAFU de Binance o la póliza de Coinbase contra robos de sus depósitos de custodia, protegen a la propia empresa frente a un hackeo y no son un seguro de depósitos13.
Así funcionan, por ejemplo, los servicios DeFi Aave14 y Compound15.