Efectivo en cuentas bancarias
Para qué pagar dólares de inmediato en un canje
- Ventaja: ya es dinero, no hay que vender nada
- Desventaja: puede quedar atrapado si quiebra el banco
- Desventaja: las transferencias van en horario bancario
Imagina una casa de empeño. Dejas un objeto y te dan una boleta. La boleta en sí no vale nada; vale porque con ella te devuelven el objeto. Si el objeto ya no está en la casa de empeño o la casa cerró, la boleta pierde su valor. Con el token de una stablecoin pasa lo mismo: vale por la reserva que tiene detrás.
En una stablecoin fíat, es decir, respaldada con dinero común, el emisor crea tokens nuevos cuando recibe dólares y destruye tokens cuando devuelve dólares en un canje. Por eso sus reservas tienen que ser al menos iguales a los tokens en circulación, o sea, los emitidos que todavía nadie devolvió1. Cómo aparecen y desaparecen los tokens en general lo explica el artículo qué es la emisión.
De aquí en adelante se habla solo de stablecoins que tienen una empresa detrás. En qué se distinguen los otros tipos se cuenta en qué es una stablecoin.
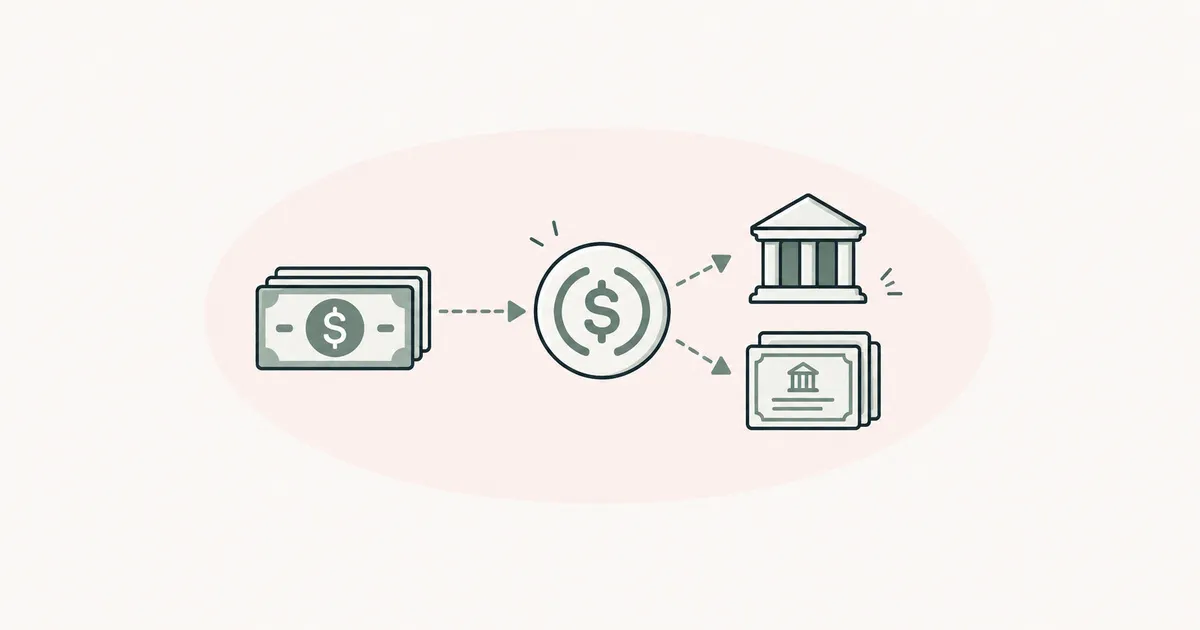
La mayor parte del dinero que respalda USDC está en un fondo especial que solo tiene efectivo y bonos cortos del Tesoro estadounidense. Lo demás está en efectivo, en cuentas de varios bancos grandes1.
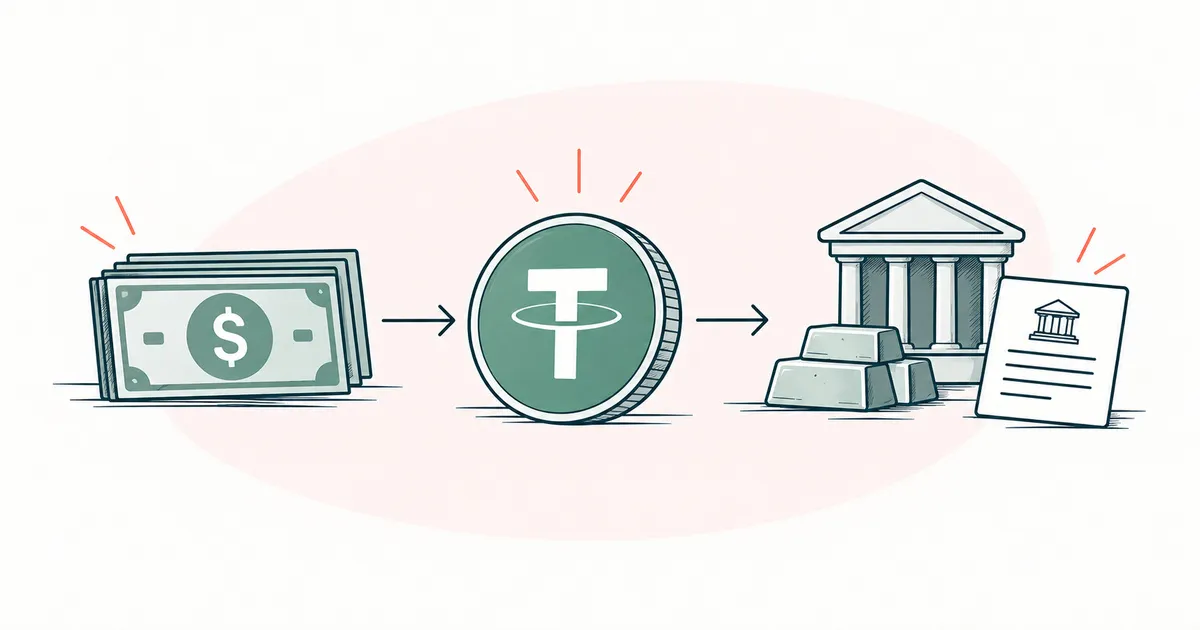
Las reservas de USDT son sobre todo bonos del Tesoro de Estados Unidos a corto plazo y efectivo, y según los datos al 30.10.2026 incluyen también otros activos, como bitcoin y oro2. Las proporciones cambian cada mes, así que consúltalas en los propios emisores.
Se llama liquidez a qué tan rápido y sin pérdidas las reservas se convierten en dólares cuando muchas personas quieren canjear sus tokens a la vez. El dinero de la tarjeta lo gastas en el momento, un plazo fijo lo retiras en un día, y un departamento por lo general no se vende en una semana a precio completo. El efectivo y los bonos a corto plazo se parecen al dinero de la tarjeta; el bitcoin, el oro y los préstamos se parecen más al departamento.
La lista de reservas permitidas por la ley de stablecoins de Estados Unidos (GENIUS Act) incluye solo efectivo y deudas del Estado a corto plazo, sin bitcoin ni oro ⚖️3. La ley se aprobó en julio de 2025, y su fecha de entrada en vigor es el 18 de enero de 2027 ⚖️4.
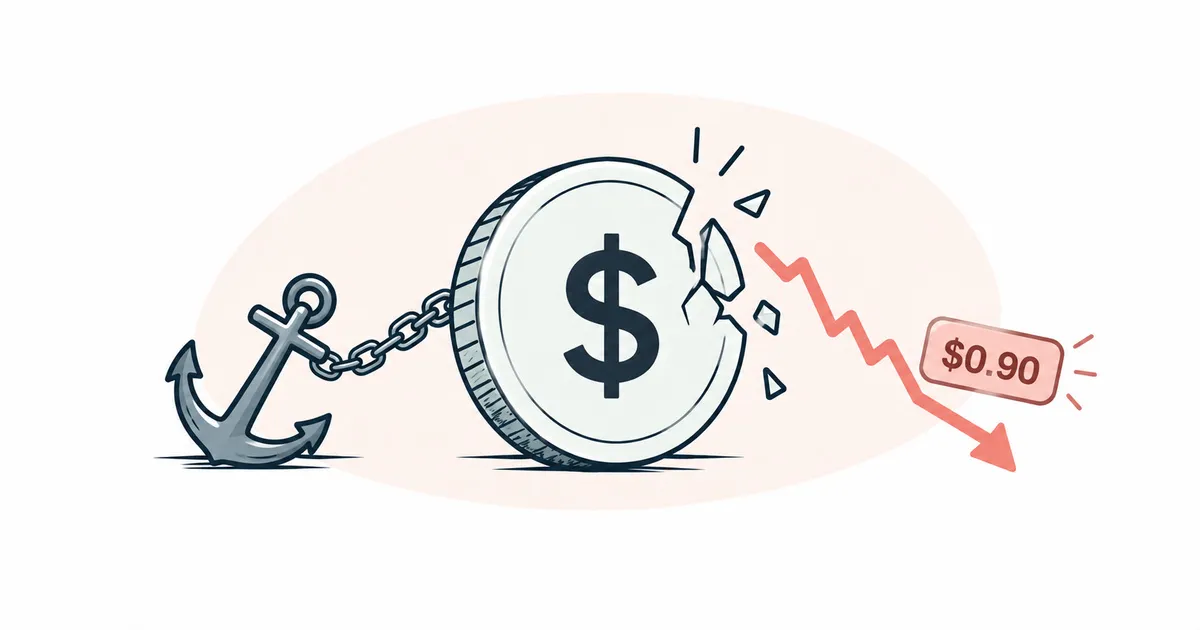
El dinero de las reservas que estaba en ese banco puede quedar inaccesible por un tiempo, y el emisor corre el riesgo de no recuperar todo ese dinero. El seguro de depósitos protege al cliente del banco, que en este caso es el emisor, y solo hasta un límite. En Estados Unidos son 250.000 dólares por cliente en cada banco ⚖️5, así que unas reservas de miles de millones de dólares quedan cubiertas apenas en una parte mínima.
Mientras no hay acceso al dinero, al emisor le cuesta más pagar dólares en los canjes, y el precio del token en el exchange puede caer por debajo del dólar. En marzo de 2023 le pasó eso a USDC: una parte de sus reservas quedó atrapada en Silicon Valley Bank. Los detalles del caso están en el artículo sobre el depeg. Para ti, como titular, significa que cuantas más reservas haya en bonos y repartidas entre varios bancos, menos pesa la falla de un solo banco.
La primera fuente de datos es el propio emisor. Circle informa cada semana qué activos respaldan USDC1, y Tether publica, normalmente cada día, cuántos USDT hay en circulación6. Son datos que la empresa da sobre sí misma, y por eso los confirma una firma auditora independiente.
Esa confirmación es de dos tipos. Una atestación se parece al conteo de la caja al cerrar el día, y una auditoría, a la revisión de toda la contabilidad de un negocio durante un año.
| Atestación | Auditoría | |
|---|---|---|
| Qué se revisa | reservas y tokens en circulación | toda la contabilidad |
| Qué período | una sola fecha | un año |
| Deudas de la empresa | normalmente no | se revisan |
Cada mes, una firma auditora grande revisa las reservas de USDC1, y las de USDT, una vez por trimestre2. En agosto de 2026 Tether informó que había pasado por primera vez una auditoría completa de sus cuentas de 2025, y al 30.10.2026 la empresa no había publicado esas cuentas78.
Es fácil sobrestimar una foto de una sola fecha. Un informe así no es una auditoría: describe los activos en un momento dado, y para esa fecha los activos se pueden conseguir prestados9.
La revisión hace falta también porque lo que un emisor decía de sus reservas ya se apartó de la realidad. En 2021 el regulador de los mercados de materias primas de Estados Unidos (CFTC) determinó que entre 2016 y 2018 Tether muchas veces tuvo menos dinero que tokens, y multó a la empresa ⚖️10. Esa historia la analiza en detalle el perfil Tether.
Antes de guardar ahorros en una stablecoin, abre la página de transparencia del emisor, donde publica sus informes, y mira:
Si no hay un informe reciente o no dice qué firma lo revisó, no te apures a poner una suma grande en esa stablecoin.
Directamente con el emisor canjean los tokens sobre todo sus clientes verificados, que casi siempre son empresas; los demás compran y venden tokens en los exchanges11. En Circle, esos clientes operan con el servicio Circle Mint12. La excepción es el Espacio Económico Europeo (EEE). Allí cualquier titular puede canjear USDC y EURC con Circle después de verificar su identidad, si tiene una cuenta en un banco del EEE ⚖️13.
Con Tether, canjean USDT directamente los clientes verificados, a partir de un monto grande y con comisión14.
Si no tienes acceso al canje directo, vendes la stablecoin en un exchange o a otras personas al precio del mercado; cómo hacerlo lo explica el artículo cómo vender y retirar. Por qué el precio de mercado suele quedarse cerca del dólar y cuándo cae lo analiza el artículo qué es el depeg.
El fondo que guarda la mayoría de las reservas de USDC se llama Circle Reserve Fund. Es un fondo del mercado monetario registrado ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), lo administra la empresa BlackRock, y ella publica los datos del fondo todos los días. Junto al efectivo y los bonos, el fondo tiene operaciones repo a un día, es decir, préstamos por 24 horas con bonos del Tesoro en garantía1.
La atestación de USDC la hace una firma de las «cuatro grandes» según las normas del Instituto Estadounidense de Contadores Públicos Certificados (AICPA)1. El informe de reservas de USDT lo prepara la firma auditora BDO2, y la auditoría completa de Tether de 2025 la hizo la firma KPMG7.
Según las conclusiones de la CFTC, Tether tuvo suficientes dólares para todos los USDT en circulación solo el 27,6% de los días del período revisado. La empresa no informó que contaba como reservas deudas de otras empresas con Tether sin garantía y otros activos, y la multaron con 41 millones de dólares ⚖️10.
La lista de la GENIUS Act incluye dólares en efectivo, depósitos a la vista en bancos y bonos del Tesoro estadounidense que vencen en 93 días o menos. Incluye también los repos de un día con esos bonos y participaciones en fondos públicos del mercado monetario ⚖️3. A partir del 18.01.2027 la ley obliga a los emisores en Estados Unidos a publicar cada mes en su sitio la composición de las reservas, y a una firma auditora registrada a revisar ese informe cada mes ⚖️3. Los emisores también deben publicar, según la misma ley, sus reglas de canje con todas las comisiones ⚖️3.
En el EEE, Circle canjea USDC y EURC sin comisión propia y en un plazo de hasta 5 días hábiles ⚖️13.